RC Pro expert en cybersécurité : garanties, exclusions, différence avec l’assurance cyber et facteurs de prix
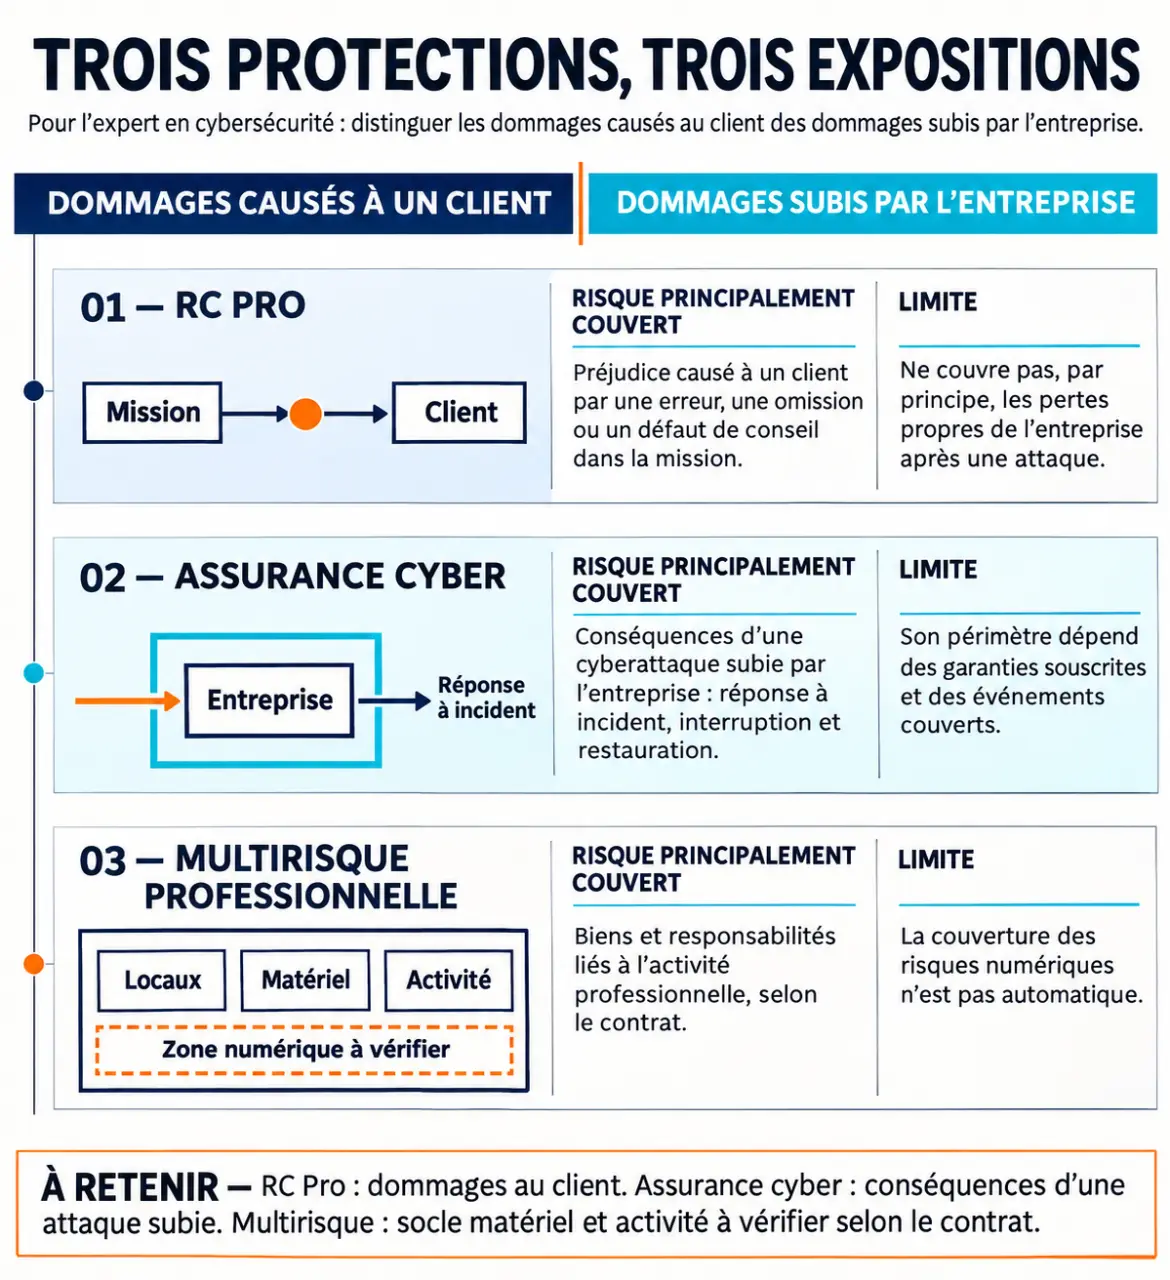
La RC Pro d’un expert en cybersécurité couvre, dans les limites du contrat, les conséquences financières de certaines réclamations de clients ou d’autres tiers liées à son activité. Elle peut intervenir après une erreur de conseil, un audit incomplet ou une mauvaise configuration. Elle ne remplace pas une assurance cyber destinée à couvrir les dommages que votre propre entreprise subit lors d’une attaque. La loi ne l’impose pas de façon générale aux métiers informatiques, mais les clients l’exigent souvent.
Pour comparer des propositions, concentrez-vous sur les missions assurées, les dommages immatériels, les exclusions et le plafond de garantie.
Qui a intérêt à souscrire une RC Pro en cybersécurité ?
Tout professionnel qui conseille, teste, installe ou surveille des dispositifs de sécurité peut recevoir une réclamation. Le besoin concerne aussi bien un indépendant qu’une société de conseil employant des équipes ou faisant appel à des sous-traitants.
- Consultant et auditeur : une recommandation inadaptée ou une vulnérabilité non identifiée peut être contestée.
- Pentester : un test peut perturber un service ou laisser une faille hors du périmètre examiné.
- Administrateur et intégrateur : une erreur de paramétrage peut rendre un système inaccessible ou exposer des données.
- Intervenant en réponse à incident ou prestataire de surveillance : un client peut reprocher une mauvaise analyse ou une réaction tardive.
- Formateur ou DPO externe : une recommandation ou une prestation peut faire l’objet d’une contestation.
Ces activités ne sont pas interchangeables pour l’assurance. Un contrat déclaré uniquement pour du conseil ne couvre pas forcément des tests d’intrusion, une intervention technique ou une activité de DPO. La description des prestations doit correspondre à votre travail réel.
Quels dommages la RC Pro peut-elle couvrir ?
La responsabilité professionnelle intervient lorsqu’un tiers estime avoir subi un dommage du fait de votre prestation. Le contrat peut prévoir la prise en charge de frais de défense et d’indemnités, sous réserve que la réclamation entre dans les garanties et que les conditions soient remplies. Une réclamation ne signifie pas automatiquement que votre responsabilité est établie.
Trois catégories de dommages méritent votre attention :
- Corporels : une atteinte physique subie par une personne.
- Matériels : la détérioration d’un bien appartenant à un tiers.
- Immatériels : un préjudice financier, par exemple une perte d’exploitation consécutive à une indisponibilité informatique.
Pour un expert cyber, les pertes immatérielles sont souvent au cœur du risque. Un système peut devenir inutilisable sans qu’aucun équipement soit physiquement abîmé. Le contrat doit préciser s’il couvre les dommages immatériels sans dommage matériel préalable, ainsi que leurs éventuelles limites particulières.
Exemple : une configuration contestée
Vous modifiez les règles d’accès à une application. Une erreur bloque le service du client, qui vous réclame le remboursement de pertes liées à l’arrêt. La RC Pro peut intervenir si l’intégration figure parmi vos activités déclarées, si ce type de perte est garanti et si aucune exclusion applicable ne s’y oppose. La franchise et le plafond réduisent ou limitent alors la somme prise en charge.
Exemple : une faille absente du rapport
Après votre audit, un client subit une intrusion et affirme que vous auriez dû repérer la vulnérabilité utilisée. Le rapport de mission, son périmètre et les réserves émises servent à examiner ce qui vous était confié. La couverture dépend aussi des termes du contrat d’assurance : une attaque après un audit ne prouve pas, à elle seule, une faute du consultant.
RC Pro, assurance cyber et multirisque : quelles différences ?
| Contrat | Risque principalement visé | Limite à connaître |
|---|---|---|
| RC Pro | Réclamation d’un tiers liée à une prestation professionnelle. | Ne couvre pas automatiquement les coûts de votre propre incident cyber. |
| Assurance cyber | Certains frais et pertes de votre entreprise après un incident numérique subi. | Les frais d’intervention, de notification ou de remise en état dépendent des garanties souscrites. |
| Multirisque professionnelle | Protection de biens professionnels et, éventuellement, de pertes d’exploitation. | Ne remplace pas nécessairement une RC Pro ni une garantie cyber dédiée. |
Si un rançongiciel chiffre vos propres fichiers, la RC Pro ne finance pas automatiquement leur récupération. Une garantie cyber dommages peut prévoir une assistance et certains frais de remise en état. Si cette attaque touche aussi un client qui vous met en cause, une garantie de responsabilité peut être concernée.
Quelles garanties complémentaires examiner ?
Selon votre activité, plusieurs garanties peuvent s’ajouter à la RC Pro de base :
- Cyber dommages : assistance et frais liés à un incident que votre entreprise subit elle-même.
- RC exploitation : dommages causés à des tiers pendant la vie courante de l’entreprise, hors de la prestation elle-même.
- Protection juridique : aide pour certains litiges. Son périmètre ne se confond pas nécessairement avec la défense prévue au titre de la RC Pro.
La RC Pro est-elle obligatoire pour un consultant cyber ?
Il n’existe pas d’obligation légale générale de souscrire une RC Pro pour les métiers informatiques en France. En revanche, un client peut en faire une condition du contrat ou d’un marché et réclamer une attestation avant le début de la mission.
L’attestation permet de présenter l’existence d’une assurance et les principales informations qu’elle mentionne. Elle ne remplace pas la lecture du contrat : sa seule présence ne prouve pas que chaque intervention, pays ou type de dommage est garanti. Pour une mission particulière, les exigences du client peuvent aussi porter sur le montant de couverture.
Combien coûte une RC Pro pour expert en cybersécurité ?
Il n’existe pas de prix unique applicable à tous les experts cyber. Un indépendant qui réalise des formations n’expose pas son assureur aux mêmes risques qu’une entreprise chargée de surveiller des systèmes ou d’intervenir après une intrusion.
Le montant de la cotisation varie notamment avec :
- la nature des missions et le niveau d’intervention technique ;
- le chiffre d’affaires et les secteurs d’activité des clients ;
- les plafonds, les garanties complémentaires et les franchises retenus ;
- les pays concernés par les prestations et les réclamations.
Pour comparer deux devis, utilisez le même descriptif d’activité et des niveaux de garantie proches. Une cotisation plus basse peut correspondre à une franchise plus élevée, à un plafond réduit ou à l’exclusion d’une prestation essentielle.
Les points à examiner avant de choisir
1. Le périmètre exact des missions et des personnes
Listez les prestations vendues : audit, pentest, intégration, supervision, réponse à incident ou formation. Indiquez aussi qui les réalise. La présence de salariés ou de sous-traitants ne signifie pas que toutes leurs interventions sont automatiquement prises en charge. Une entreprise peut rester exposée à une réclamation de son client même lorsqu’elle a confié une partie du travail à un tiers.
2. Les plafonds, sous-limites et franchises
Le plafond fixe la limite de prise en charge prévue par le contrat. Une sous-limite peut réduire ce montant pour une garantie particulière, par exemple les dommages immatériels. La franchise correspond à la part qui reste à votre charge dans les conditions prévues.
Comparez ces montants au préjudice plausible chez vos clients, pas seulement à votre chiffre d’affaires. Une petite mission peut concerner une application dont l’arrêt coûte cher au client. Regardez également si le plafond s’applique par sinistre, par année d’assurance ou selon une autre règle contractuelle.
3. Les exclusions et les engagements pris envers le client
Une exclusion écarte une situation de la garantie ; une sous-limite en restreint le montant. Lisez les clauses relatives aux tests intrusifs, aux pertes de données, aux dommages immatériels et aux engagements contractuels qui dépassent vos obligations habituelles. Une promesse de résultat inscrite dans un contrat client ne devient pas automatiquement assurable.
4. Les pays et les périodes couverts
Une mission réalisée à distance pour un client étranger soulève plusieurs questions : lieu de la prestation, pays du client et juridiction appelée à traiter le litige. Certains contrats distinguent notamment le monde hors États-Unis et Canada d’une couverture incluant ces pays. La mention « monde entier » doit être lue avec les autres conditions territoriales.
Examinez aussi la date de prise d’effet, la couverture éventuelle des prestations antérieures et les règles applicables aux réclamations après la fin du contrat.
Que faire en cas de réclamation d’un client ?
- Rassemblez les pièces : contrat de mission, périmètre de test, rapports, échanges et recommandations adressées au client.
- Conservez les éléments techniques utiles : journaux disponibles, dates d’intervention et description des actions réalisées.
- Déclarez la réclamation à l’assureur dans les conditions et délais prévus par le contrat, en transmettant les faits connus.
- Coordonnez la réponse avec l’assureur : les conditions du contrat peuvent encadrer la gestion de la défense et d’une éventuelle indemnisation.
Avant même un incident, gardez une trace écrite des limites de votre mission et des recommandations refusées ou reportées par le client. Ces documents permettent de distinguer ce que vous deviez réaliser de ce qui restait à sa charge.
Questions fréquentes sur la RC Pro cybersécurité
Pourquoi les clients demandent-ils une attestation d’assurance ?
Un dommage peut dépasser les ressources propres d’un prestataire. L’attestation indique au client qu’un assureur peut intervenir en cas de réclamation couverte, ce qui sécurise un éventuel remboursement.
La RC Pro couvre-t-elle une fuite de données subie par le consultant ?
En principe non, si les données sont les siennes : ce risque relève d’une garantie cyber dommages. Si la fuite touche des données de clients et que l’un d’eux vous met en cause, c’est la garantie de responsabilité qui est examinée.
Faut-il informer l’assureur d’une nouvelle prestation ?
Oui. L’ajout d’une activité ou d’un type de mission, par exemple des tests d’intrusion après du simple conseil, modifie le risque. Il doit être signalé à l’assureur pour que la nouvelle activité soit bien couverte.