Business plan : des ventes crédibles, une trésorerie qui tient sur 12 mois
Un business plan solide relie trois éléments : des clients identifiés, une organisation capable de les servir et des finances compatibles avec le démarrage. Il sert à décider si le projet mérite d’être lancé, puis à expliquer aux financeurs pourquoi ses hypothèses sont défendables. Si votre recherche porte sur « leterritoireentreprise.fr business plan », aucune offre propre à ce domaine ne peut être confirmée ici : la méthode suivante permet de construire votre dossier sans dépendre d’un modèle particulier.
Commencer par les décisions que le dossier doit éclairer
Avant de rédiger, formulez les questions auxquelles votre business plan doit répondre : existe-t-il une demande accessible ? À quel prix vendre ? Quels moyens engager avant les premières recettes ? Quelle somme financer ? Cette approche évite de produire un document séduisant qui ne permet pas de trancher.
Trois notions doivent rester distinctes. Le business model explique comment l’entreprise crée de la valeur et génère des revenus. Le prévisionnel financier traduit les hypothèses en chiffres. Le business plan rassemble ces éléments avec le marché, l’équipe, la stratégie et les modalités de mise en œuvre.
Le niveau de détail dépend du projet. Une activité de conseil doit notamment démontrer sa capacité à trouver des missions et à facturer suffisamment de temps. Un commerce doit examiner son emplacement, ses stocks et sa fréquentation. Une reprise exige aussi d’expliquer les changements envisagés par rapport au fonctionnement existant.
Fixez enfin le destinataire principal. Une banque examinera notamment les besoins financés et la capacité de remboursement. Un investisseur s’intéressera au potentiel de développement, à l’équipe et à la création de valeur. Pour vous-même, le document doit surtout rendre visibles les conditions de viabilité et les décisions à prendre.
Transformer l’étude de marché en hypothèses vérifiables
Partir du client plutôt que d’un objectif de chiffre d’affaires
Décrivez précisément votre clientèle : besoin rencontré, habitudes d’achat, budget, critères de choix et zone géographique. Croisez les entretiens avec des prospects, l’observation des concurrents, les prix pratiqués et les éventuels tests commerciaux. Une intention favorable n’équivaut pas à une commande : distinguez les retours encourageants des engagements concrets.
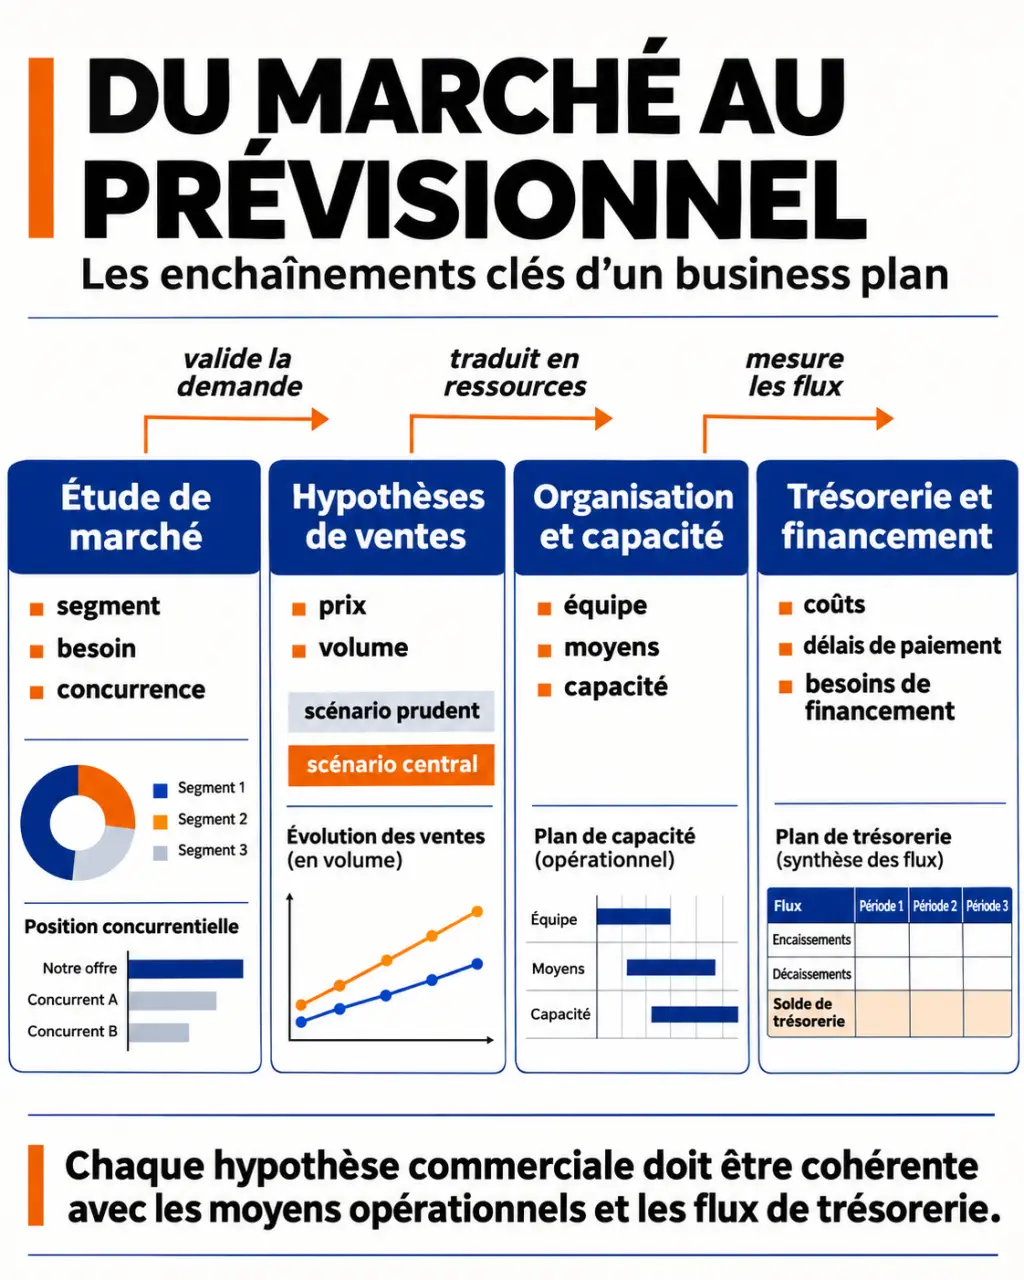
Construisez ensuite les ventes à partir de leur mécanisme réel. Pour une prestation, reliez le nombre de missions au prix moyen et au temps nécessaire. Pour un commerce, travaillez sur la fréquentation, la proportion d’acheteurs et le panier moyen. Vérifiez toujours que le volume annoncé reste compatible avec vos moyens de production ou de livraison.
Votre palette d’offres mérite aussi d’être examinée : une prestation d’entrée de gamme, une formule récurrente et une offre personnalisée ne mobilisent ni le même temps ni la même trésorerie. Présentez le mélange de ventes attendu, pas seulement un prix moyen. Vous repérerez ainsi une activité dont le chiffre d’affaires progresse grâce aux offres les moins rentables, tout en saturant votre calendrier.
Garder une trace de chaque hypothèse importante
Tenez un tableau associant chaque hypothèse à sa justification, sa date et son degré de certitude. Un devis fournisseur n’a pas le même statut qu’une estimation provisoire. Cette traçabilité facilite les corrections et permet d’expliquer vos choix sans improviser devant un partenaire.
- Pour les prix : indiquez les références concurrentes et les tests effectués.
- Pour les volumes : précisez les contacts accessibles, les canaux commerciaux et la montée en charge.
- Pour les coûts : réunissez devis, conditions fournisseurs et besoins de personnel.
- Pour les contraintes : vérifiez qualifications, autorisations, saisonnalité et dépendances critiques.
Organiser le document autour de preuves concrètes
Le sommaire doit permettre au lecteur de comprendre rapidement ce que vous vendez, à qui, avec quels moyens et pour quel besoin de financement. La trame suivante peut servir de base, à adapter plutôt qu’à remplir mécaniquement.
Apprendre à réaliser un prévisionnel financier : Une vidéo pratique pour comprendre les étapes clés d’un prévisionnel financier et structurer efficacement son business plan.
- Résumé opérationnel : projet, clientèle, différenciation, équipe, chiffres essentiels et financement recherché.
- Porteurs du projet : expériences utiles, rôles, complémentarités et compétences à compléter.
- Offre et marché : besoin traité, concurrence, positionnement et modèle économique.
- Développement commercial : prix, prospection, communication, distribution et fidélisation.
- Organisation : locaux, équipements, fournisseurs, stocks, production, recrutements et calendrier.
- Cadre juridique et finances : statut envisagé, hypothèses, tableaux prévisionnels et risques.
La stratégie commerciale doit décrire des actions réalisables. « Communiquer sur les réseaux sociaux » reste insuffisant : précisez quelle clientèle vous cherchez à atteindre, avec quel contenu, quel budget et quel processus de conversion en vente. Faites correspondre ces actions aux dépenses et au temps de travail prévus.
Expliquez également les conséquences du statut juridique envisagé sur l’organisation, la rémunération du dirigeant et les charges à budgéter. Les points fiscaux et sociaux méritent une vérification professionnelle lorsqu’ils conditionnent l’équilibre financier.
Rédigez le résumé opérationnel en dernier, même s’il ouvre le dossier. Bpifrance Création recommande 1 ou 2 pages : elles doivent restituer les conclusions du document, sans ajouter de promesses absentes des analyses détaillées.
Relier rentabilité, trésorerie et financement
Le prévisionnel ne se limite pas au bénéfice attendu. Une entreprise peut afficher un résultat positif et manquer d’argent si ses clients paient après ses fournisseurs. Il faut donc distinguer les charges et produits des encaissements et décaissements, en intégrant les dates, la TVA applicable et les modalités de règlement.
| Tableau | Question à résoudre |
|---|---|
| Investissements et financement initial | Quels besoins de départ couvrir, et par quelles ressources ? |
| Compte de résultat sur 3 ans | Les ventes permettent-elles de couvrir les charges et de dégager un résultat ? |
| Trésorerie sur 12 mois | Le solde disponible reste-t-il suffisant chaque mois ? |
| Plan de financement à 3 ans | Les ressources couvrent-elles durablement les nouveaux besoins ? |
| Bilan prévisionnel | Quelle situation patrimoniale résulte des hypothèses retenues ? |
Bpifrance Création mentionne notamment les horizons de 3 ans pour le compte de résultat et le plan de financement, et de 12 mois pour la trésorerie. Ajoutez l’échéancier des emprunts et le calcul du seuil de rentabilité.
Le besoin en fonds de roulement correspond notamment à l’argent immobilisé dans les stocks et les créances clients, diminué du financement apporté par les délais fournisseurs. Il doit être anticipé dès le démarrage, pas seulement lorsque le compte bancaire se tend.
À titre d’exemple fictif, avec 3 000 euros de charges fixes mensuelles et un taux de marge sur coûts variables de 60 %, le seuil de rentabilité atteint 5 000 euros de chiffre d’affaires mensuel. Ce calcul simplifié ne prouve pas que la trésorerie sera suffisante : investissements, remboursements et décalages de paiement doivent encore être examinés.
Tester le dossier avant de le présenter, puis le faire vivre
Préparez un scénario central et un scénario prudent. Testez séparément un démarrage commercial plus lent, une hausse des achats ou un retard d’encaissement. Identifiez ensuite les réponses possibles : reporter un investissement, réduire un coût fixe, négocier un acompte ou renforcer les ressources disponibles.
Un modèle ou un outil facilite la mise en forme, mais ne valide pas les hypothèses. Service-Public cite CCI Builder et AngelStart, ce dernier pour un prévisionnel sur 5 ans. Le simulateur de cotisations sociales de l’Urssaf peut aider à documenter certains postes. Vérifiez leur adéquation à votre situation et faites relire les choix sensibles par un expert-comptable.
Avant l’envoi, contrôlez la cohérence entre ventes, capacité de travail, recrutements et financement. Présentez clairement la somme recherchée, son utilisation et le calendrier prévu, sans laisser entendre qu’un dossier garantit un accord.
Après le lancement, comparez les prévisions aux résultats réels : ventes, marge, délais de paiement et trésorerie. Actualisez le business plan lorsqu’un écart important ou un changement de marché modifie vos décisions. Sa valeur tient moins à sa présentation initiale qu’à sa capacité à vous aider à agir à temps.