Bilan comptable : un bénéfice ne garantit pas une trésorerie solide
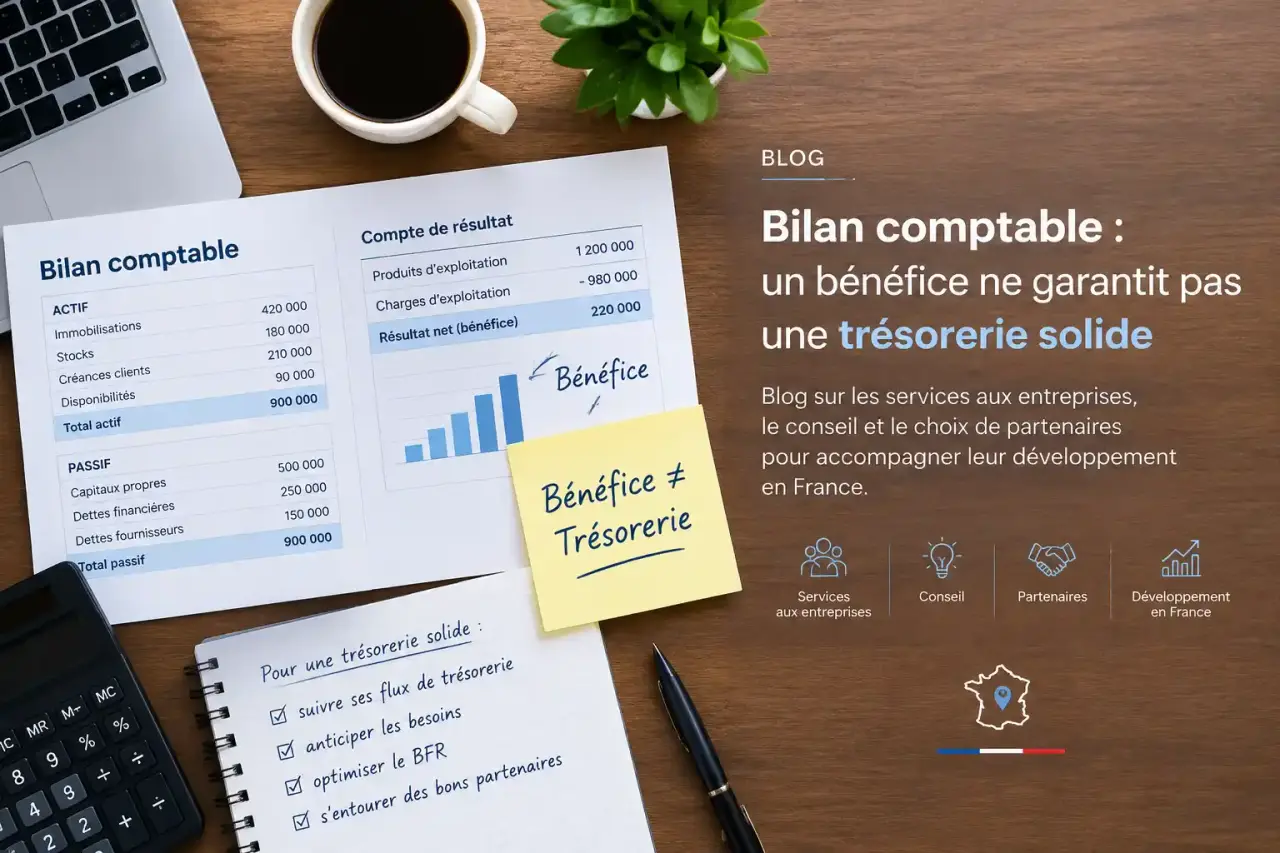
Le bilan comptable présente ce que l’entreprise possède et la manière dont elle le finance à une date donnée. Il permet de repérer les dettes, les créances et les ressources durables, mais ne suffit pas, à lui seul, à juger la santé financière. Pour le lire utilement, il faut comprendre ses deux colonnes, puis relier leurs montants aux échéances de paiement.
Deux colonnes pour comprendre le patrimoine de l’entreprise
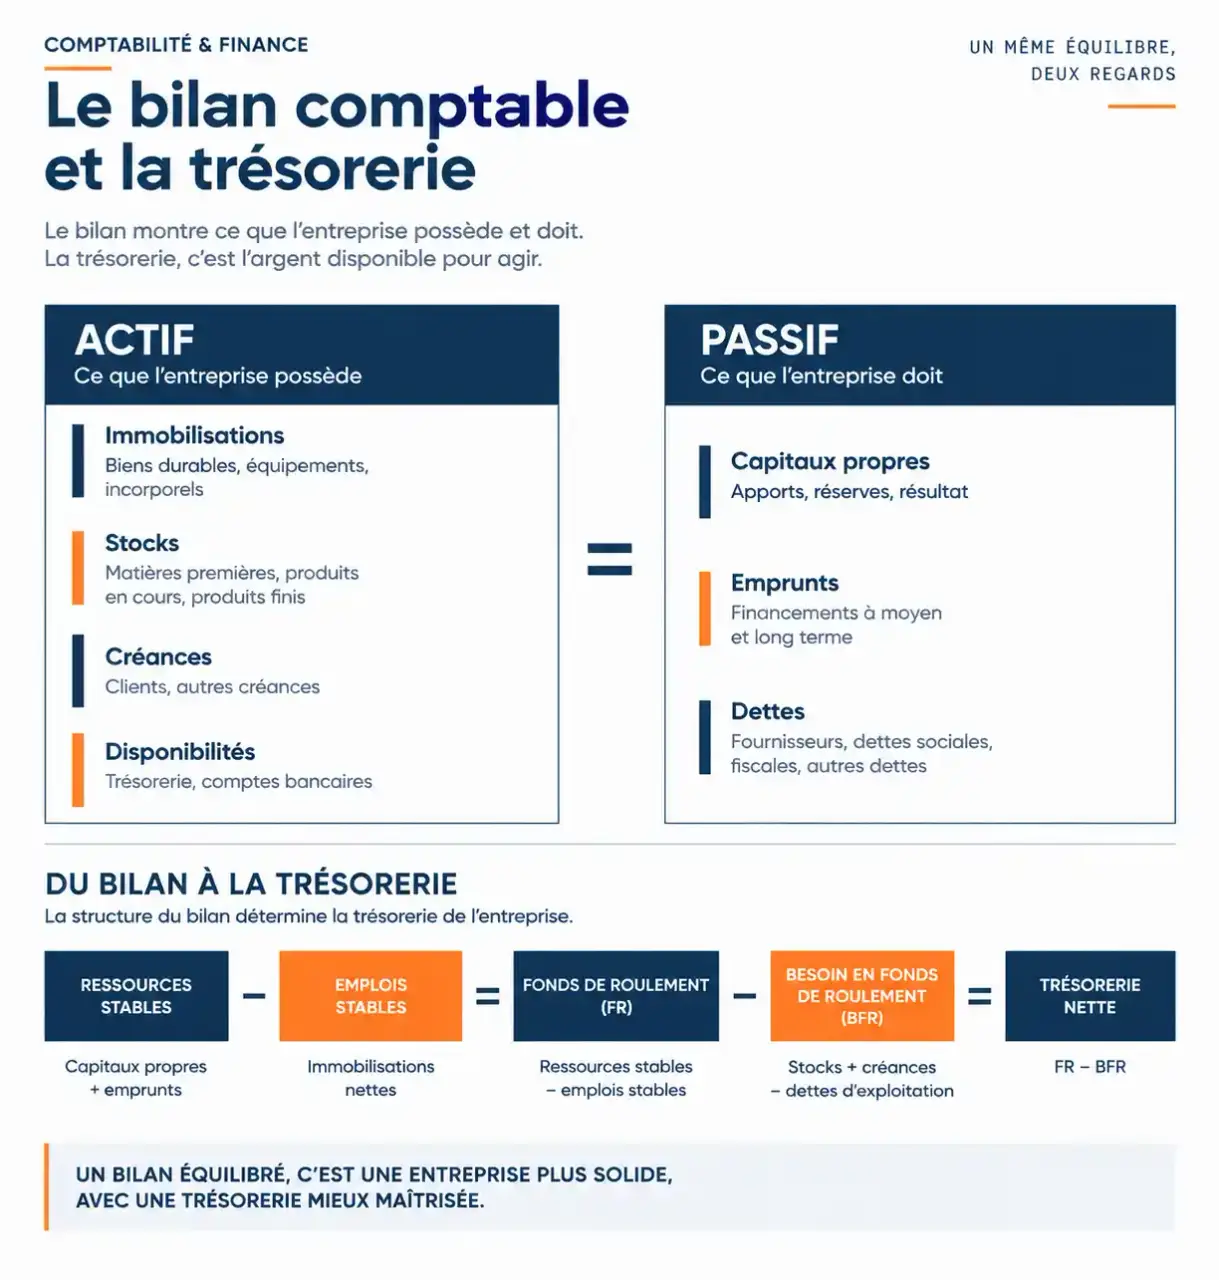
Le bilan est une photographie de la situation patrimoniale, généralement prise à la clôture de l’exercice comptable. L’actif regroupe les biens et les droits ; le passif présente les ressources qui les financent. Contrairement à une idée courante, le passif ne correspond donc pas uniquement aux dettes.
Reconnaître les principales rubriques
L’actif immobilisé rassemble les éléments destinés à servir durablement : matériel, véhicules, logiciels ou participations. L’actif circulant comprend notamment les stocks, les créances clients et les disponibilités. Au passif, les capitaux propres réunissent notamment le capital, les réserves, le report à nouveau et le résultat. Les dettes se répartissent entre emprunts, fournisseurs, obligations fiscales et sociales.
| À l’actif | Au passif |
|---|---|
| Immobilisations corporelles, incorporelles et financières | Capitaux propres |
| Stocks et créances clients | Emprunts et autres dettes financières |
| Disponibilités en banque et en caisse | Dettes fournisseurs, fiscales et sociales |
Dans la présentation courante, la lecture descend des actifs durables vers les disponibilités, et des ressources stables vers les dettes. Les échéances exactes doivent toutefois être recherchées dans les informations complémentaires : la position d’une ligne ne suffit pas à connaître sa date de règlement.
Pourquoi les deux totaux sont toujours égaux
La partie double assure l’équilibre des enregistrements. Dans l’exemple pédagogique d’economie.gouv.fr, un emprunt de 10 000 € finance l’achat d’un véhicule de 7 500 € et laisse 2 500 € de trésorerie. L’actif totalise 10 000 €, comme la dette au passif. Cet équilibre est une règle comptable, pas une preuve de bonne santé économique.
Lire au-delà du total : ce que les montants peuvent masquer
Commencez par comparer le bilan à celui de l’exercice précédent. Une hausse des créances peut accompagner le développement commercial, mais aussi révéler des encaissements tardifs. Des stocks croissants peuvent préparer une saison forte ou signaler des marchandises difficiles à vendre. Une variation appelle une explication avant de justifier une conclusion.
Vérifiez ensuite la qualité des actifs. Une créance ancienne sera-t-elle encaissée ? Le matériel reste-t-il utilisable ? Les stocks sont-ils correctement valorisés ? Dans les colonnes de l’actif, distinguez la valeur brute, les amortissements et dépréciations, puis la valeur nette comptable. Cette dernière ne représente pas nécessairement un prix de revente.
Considérez le bilan comme une jauge photographiée à un instant précis : son niveau ne dit pas à quelle vitesse le réservoir se vide. Une trésorerie confortable à la clôture peut précéder un remboursement important ou une période de faibles encaissements. Pour passer du niveau au débit, rapprochez le solde bancaire du calendrier des paiements et des recettes attendues. Vous distinguez ainsi une réserve réellement disponible d’un simple répit saisonnier.
Lisez enfin l’annexe lorsqu’elle est établie : elle précise notamment les méthodes comptables, certaines échéances et les engagements utiles à l’interprétation. Comparez les exercices à méthodes et périmètre comparables, sans isoler l’entreprise des particularités de son secteur.
Trois indicateurs pour relier financement et trésorerie
Le fonds de roulement, le besoin en fonds de roulement et la trésorerie nette permettent de comprendre les équilibres financiers. Leur calcul suppose des reclassements cohérents : on ne soustrait pas indistinctement toutes les lignes du bilan.
Dépôt des comptes annuels : obligations et accompagnement juridique : Découvrez un accompagnement annuel pour préparer, approuver et déposer vos comptes annuels auprès du greffe.
Le fonds de roulement finance-t-il les besoins durables ?
Fonds de roulement (FR) = ressources stables − emplois stables. Il mesure la marge de financement durable restant après couverture des investissements. Dans l’exemple de Swapn, 30 000 € de capitaux propres et 20 000 € d’emprunt à long terme financent 35 000 € d’immobilisations : le FR atteint 15 000 €. Un montant positif constitue une marge, mais son caractère suffisant dépend des besoins de l’activité.
Le cycle d’activité absorbe-t-il cette marge ?
BFR = actif circulant hors trésorerie − passif circulant hors trésorerie. Dans une lecture simplifiée de l’exploitation, on additionne stocks et créances, puis on retranche les dettes d’exploitation. L’exemple de Swapn retient 12 000 € de créances, 3 000 € de stocks et 8 000 € de dettes fournisseurs : le BFR est de 7 000 €. Les autres créances et dettes doivent être intégrées lorsqu’elles existent.
Ce qui reste réellement en trésorerie
Trésorerie nette = FR − BFR. Avec un FR de 15 000 € et un BFR de 7 000 €, elle atteint 8 000 €. Elle correspond aussi à la trésorerie active diminuée de la trésorerie passive, notamment des concours bancaires courants. Un bénéfice n’empêche donc pas une tension de trésorerie : les ventes peuvent être rentables mais encore impayées.
Préparer la clôture sans confondre équilibre et fiabilité
Le bilan annuel est établi à la clôture d’un exercice, habituellement de 12 mois, sans correspondre nécessairement à l’année civile. Un état intermédiaire peut également servir à préparer un financement ou à suivre l’activité. Les obligations dépendent du statut juridique et du régime comptable : toutes les entreprises ne produisent pas les mêmes documents.
- Réunir factures, relevés bancaires, contrats d’emprunt, justificatifs fiscaux et sociaux.
- Vérifier les enregistrements, rapprocher les banques et justifier les comptes clients et fournisseurs.
- Inventorier les stocks et contrôler les immobilisations ainsi que les créances douteuses.
- Enregistrer amortissements, dépréciations, provisions et rattachements des charges et produits à l’exercice.
- Contrôler la balance, établir les états financiers et documenter les soldes.
Un bilan équilibré peut contenir une facture oubliée ou une mauvaise valorisation. En cas d’écart entre actif et passif, vérifiez les reports, le résultat, les signes et les correspondances entre balance et états financiers. Évitez toute écriture d’ajustement sans justification.
Le dirigeant peut organiser la préparation avec son service comptable ou recourir à un expert-comptable. Il doit distinguer les échéances fiscales, l’approbation des comptes et leur éventuel dépôt. Les délais et les possibilités de présentation simplifiée doivent être vérifiés selon les règles applicables à l’entreprise, sans reprendre un seuil isolé comme une règle universelle.
Choisir le bon document selon la décision à prendre
Le bilan comptable ne répond pas à toutes les questions. Le compte de résultat retrace les produits et charges d’une période : il explique la formation du bénéfice ou de la perte, dont le montant figure ensuite dans les capitaux propres du bilan.
- Le bilan fonctionnel reclasse les postes par cycles pour analyser les investissements, le financement et l’exploitation.
- Le bilan financier privilégie la liquidité des actifs et l’exigibilité des dettes pour apprécier la capacité à faire face aux échéances.
- Le bilan prévisionnel projette une situation future, par exemple à 1, 2 ou 3 ans, à partir d’hypothèses d’activité et de financement.
Pour piloter, associez donc bilan, compte de résultat et prévisions de trésorerie. Le premier montre les ressources et les engagements, le deuxième éclaire la rentabilité, et les dernières permettent d’anticiper les décaissements. C’est leur lecture croisée qui rend les décisions d’investissement ou de financement plus solides.