Financement d’entreprise : préserver sa trésorerie sans céder trop de capital
Financer une entreprise ne consiste pas seulement à réunir de quoi acheter du matériel ou reprendre un fonds de commerce. Il faut aussi couvrir les dépenses jusqu’aux premiers encaissements, puis choisir des ressources compatibles avec les remboursements futurs. Apport personnel, banque, investisseurs, financement participatif et aides peuvent se compléter : le bon montage dépend du besoin réel, du calendrier et du contrôle que vous souhaitez conserver.
Chiffrer le besoin avant de chercher un financeur
Le financement d’entreprise désigne les ressources mobilisées pour créer, reprendre, faire fonctionner ou développer une activité. L’autofinancement provient des ressources générées et conservées par l’entreprise. Les apports des fondateurs renforcent également ses moyens, tandis que les financements externes font intervenir une banque, des investisseurs ou le public.
Avant de solliciter ces acteurs, séparez trois postes : les investissements durables, les frais de lancement et les besoins du cycle d’exploitation. Un ordinateur, un dépôt de garantie, un stock initial et une campagne commerciale ne répondent pas aux mêmes usages. En reprise, ajoutez au prix d’acquisition les frais associés et les éventuels investissements de remise à niveau.
Ne pas confondre rentabilité et argent disponible
Une activité peut être rentable sur le papier et manquer de liquidités. Le besoin en fonds de roulement, ou BFR, correspond notamment à l’argent immobilisé dans les stocks et les créances clients, après prise en compte des délais fournisseurs. Prévoyez aussi une réserve de trésorerie pour absorber un démarrage plus lent ou une dépense imprévue.
Pensez votre financement comme une horloge dont les aiguilles doivent rester synchronisées : les salaires tombent à date fixe, les clients paient parfois plus tard et une aide peut être versée après justification des dépenses. Reportez chaque décaissement et chaque encaissement attendu dans un calendrier mensuel. Ce décalage de rythme révèle parfois un manque de liquidités qu’un plan global pourtant équilibré ne montre pas.
Comparer les solutions selon leurs contreparties réelles
Le financement le moins coûteux en intérêts n’est pas toujours celui qui préserve le mieux vos intérêts de dirigeant. Comparez aussi les garanties, les obligations de remboursement, le temps de préparation et les droits accordés à des tiers.
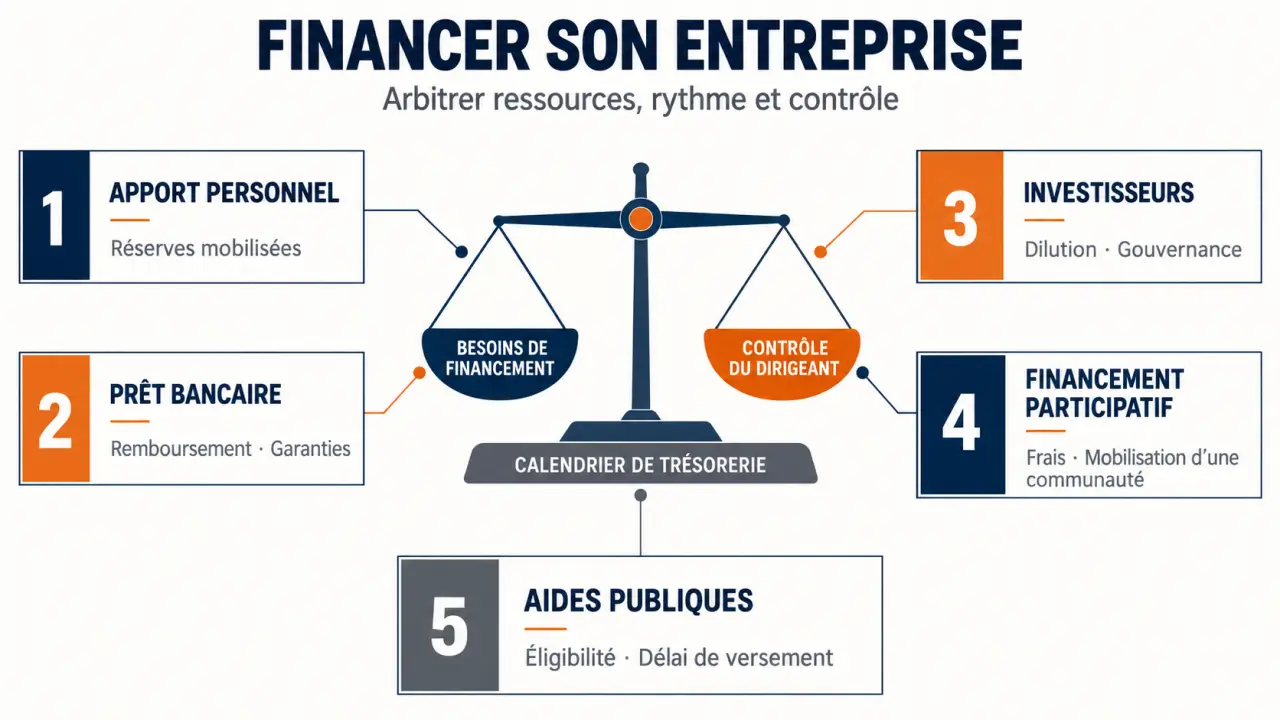
| Solution | Utilisation pertinente | Contrepartie à examiner |
|---|---|---|
| Autofinancement et apport personnel | Démarrage ou investissement maîtrisé | Réduction des réserves disponibles et exposition de l’épargne |
| Prêt bancaire professionnel | Matériel, locaux, véhicule ou reprise | Intérêts, frais, garanties et échéances |
| Investisseurs | Développement nécessitant des fonds propres | Dilution et partage des décisions |
| Crowdfunding | Projet capable de mobiliser une communauté | Frais, campagne et obligations selon la formule |
| Aides publiques | Dépenses ou projets éligibles | Conditions, justificatifs et calendrier de versement |
Dette ou capital : deux engagements différents
Le prêt bancaire permet de conserver son capital, mais suppose une capacité de remboursement crédible. Examinez le coût total, les assurances éventuelles, les garanties demandées et la portée d’une caution personnelle. Un crédit-bail peut aussi être étudié pour certains équipements : comparez les loyers et les conditions de sortie ou d’acquisition.
Un business angel ou un fonds de capital-risque investit en échange d’une participation. L’entreprise n’assume pas les mensualités d’un prêt pour cette somme, mais les associés partagent les droits financiers et la gouvernance. Discutez de la valorisation, des décisions soumises à accord et des perspectives de sortie avant de signer.
Le financement participatif exige une vraie préparation
Le crowdfunding peut prendre la forme de dons, de prêts ou d’investissements en actions. Ces mécanismes n’ont pas les mêmes obligations. Une campagne permet de tester l’intérêt d’un public, mais nécessite une communauté, de la communication et parfois la livraison de contreparties. Intégrez ces coûts : la collecte brute n’est pas intégralement disponible pour le projet.
Mobiliser les aides et les proches sans créer de fragilité
Les aides publiques peuvent compléter un montage, mais ne doivent pas être considérées comme acquises avant leur attribution. Distinguez la subvention, l’avance remboursable et le prêt : leurs conséquences sur la trésorerie diffèrent. Un allègement de cotisations réduit certaines dépenses sans constituer nécessairement une entrée d’argent.
Vérifiez notamment l’ACRE et, selon votre situation auprès de France Travail, l’ARCE. Recherchez également les dispositifs régionaux, locaux et les prêts d’honneur auprès des réseaux d’accompagnement. Pour chaque piste, contrôlez l’éligibilité, les dépenses couvertes, les règles de cumul et la nécessité éventuelle de déposer la demande avant d’engager les frais.
Formaliser l’aide familiale dès le départ
Un proche peut consentir un don, accorder un prêt ou entrer au capital. Écrivez clairement la formule retenue : une somme remboursable n’est pas un apport définitif. L’entrée au capital donne des droits d’associé ; une avance en compte courant d’associé constitue une créance dont les conditions de remboursement doivent être encadrées.
Selon Service-Public, un prêt entre proches dépassant 1 500 € doit faire l’objet d’un écrit. Au-delà de 5 000 €, une déclaration au moyen du formulaire n° 2062 est requise selon les modalités applicables, notamment auprès du service des impôts des entreprises avec la déclaration annuelle de résultat. Plusieurs prêts inférieurs à ce montant peuvent aussi être concernés si leur total annuel dépasse 5 000 €. Service-Public mentionne une amende de 150 € en cas de défaut de déclaration, d’omissions ou d’inexactitudes. Vérifiez la procédure correspondant à votre situation avant le versement.
Construire un dossier qui résiste aux questions du financeur
Le plan de financement met en regard les besoins et les ressources. Présentez séparément les sommes déjà disponibles, les accords obtenus et les demandes encore en cours. Un total équilibré grâce à une subvention hypothétique ne constitue pas un financement sécurisé.
Votre business plan doit expliquer les hypothèses derrière les chiffres : clients ciblés, prix, marges, rythme des ventes et délais de paiement. Pour une reprise, confrontez les comptes historiques aux changements prévus. Pour une création, appuyez les prévisions sur des éléments tangibles : devis, tests commerciaux, commandes ou échanges clients documentés.
- Un résumé du projet et du parcours des dirigeants.
- Le plan de financement et le prévisionnel de trésorerie mensuel.
- Les prévisions de résultat et les hypothèses commerciales.
- Les devis, justificatifs d’apport et documents juridiques disponibles.
- Les comptes existants en cas de reprise ou d’entreprise déjà active.
Si votre apport est limité, réduisez les dépenses initiales, étalez certains achats et étudiez les financements complémentaires avant d’augmenter la dette. LegalPlace évoque une contribution personnelle souvent attendue de 20 % à 30 % du projet ; ce repère n’est ni une règle universelle ni une garantie d’accord bancaire.
Enfin, testez un scénario moins favorable : ventes retardées, marge réduite ou paiement client décalé. Le montage doit rester supportable lorsque tout ne se déroule pas comme prévu. Comparez ensuite les propositions écrites sur le coût, les garanties, les échéances et la disponibilité effective des fonds, plutôt que sur le seul montant annoncé.